住宅ローンの借り換えは本当にお得? 金利差だけではわからない注意点
住宅ローンを返済中の方から、「今より金利の低い銀行に借り換えた方がよいでしょうか」というご相談をいただくことがあります。 借り換えによって毎月の返済額を減らせる可能性がありますが、金利が低くなれば必ずお得になるとは限りません。
今回は、借り換えを検討する際の大切なポイントをご紹介します。
■ 金利差だけで判断しない
借り換えの効果は、現在のローン残高、残りの返済期間、借り換え後の金利によって異なります。 一般的には、借入残高が多く、返済期間が長く残っているほど、金利引下げの効果が大きくなります。
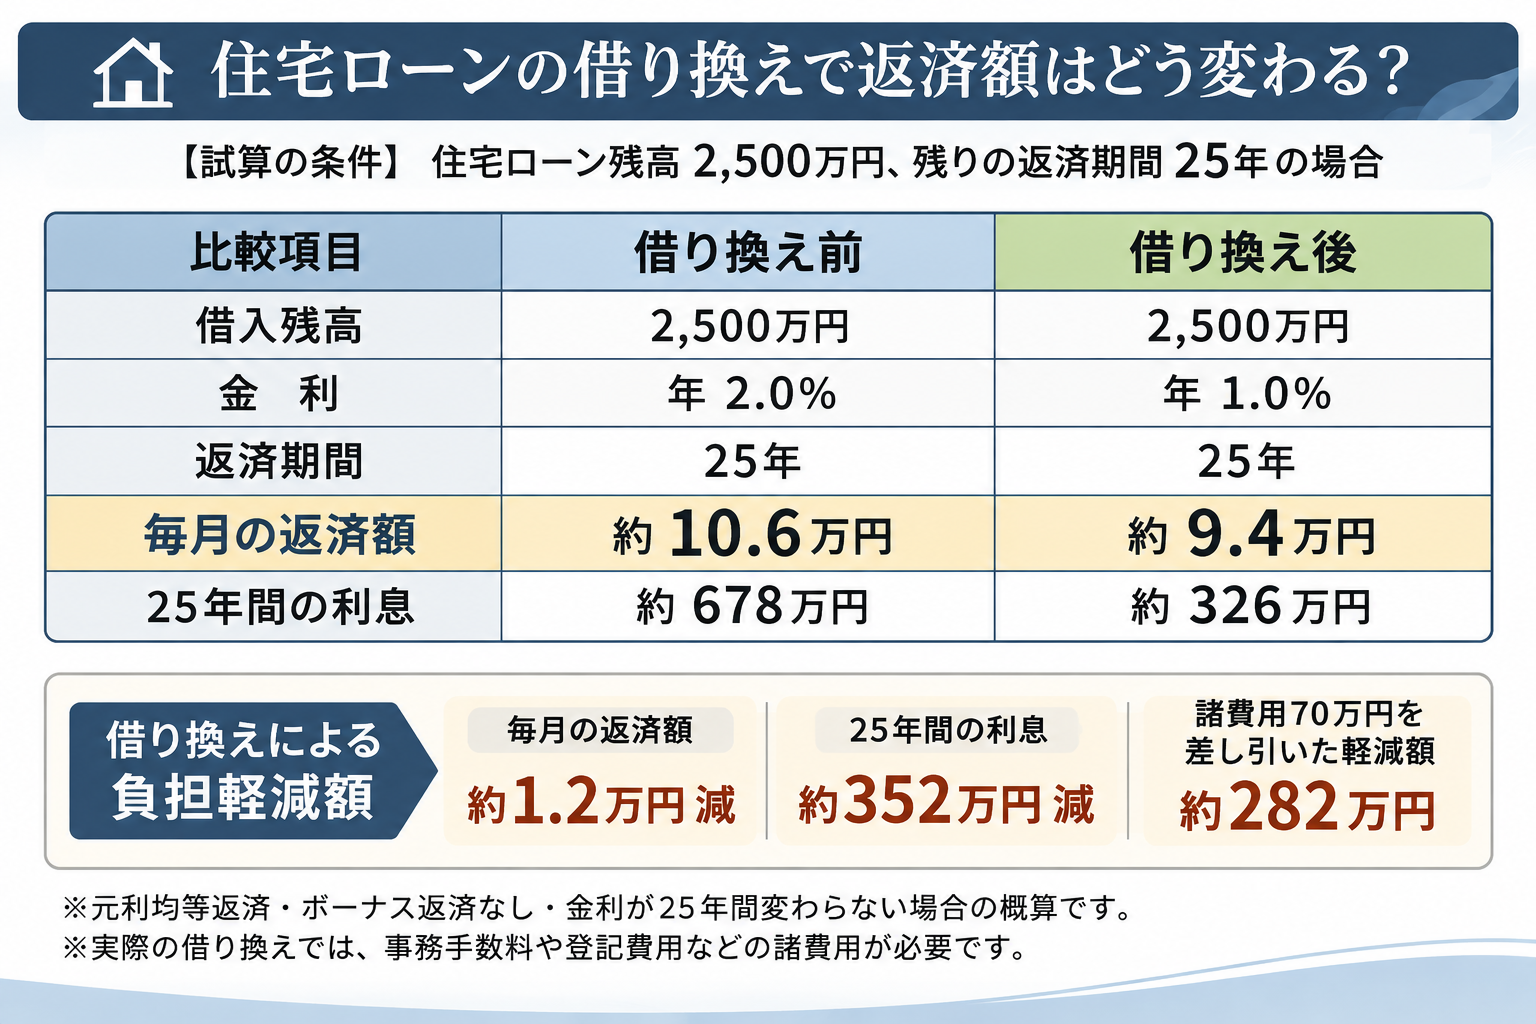
■ 借り換えで返済額はどう変わる?
■ 借り換えには諸費用が必要
借り換え時には、事務手数料や保証料、抵当権の登記費用、司法書士報酬などが必要になります。 例えば、諸費用が70万円の場合、先ほどの利息軽減額約352万円から差し引くと、実質的な負担軽減額は約282万円となります。 借り換えは金利だけでなく、諸費用を含めた総支払額で比較することが大切です。
■ 団信と返済期間にも注意
借り換えでは、新たに団体信用生命保険(団信)の加入審査を受けるのが一般的です。 健康状態によっては加入できない場合があり、現在の団信と保障内容が異なることもあります。 また、返済期間を延ばすと毎月の負担は軽くなりますが、総返済額が増える場合があります。 固定金利から変動金利へ借り換える場合には、将来の金利上昇にも注意が必要です。
■ 今の銀行に相談する方法も
借り換えだけでなく、現在利用している金融機関に金利の引下げを相談する方法もあります。 必ず応じてもらえるわけではありませんが、借り換えより費用を抑えられる可能性があります。
■まとめ
住宅ローンの借り換えは、金利の低さだけでなく、将来の返済計画や保障内容まで含めて判断することが大切です。
当オフィスでは、元銀行員の住宅専門FPとして、金融機関や住宅会社から独立した中立的な立場で、借り換えによる効果や無理のない返済計画を一緒に考えます。
住宅ローンの借り換えをご検討中の方は、お気軽にご相談ください。